Quellensteuer auf Dividenden: Anrechnung, DBA-Übersicht und der Abzug bei Interactive Brokers
Von 1.000 CHF Dividende einer Schweizer Aktie behält die Schweiz 350 CHF ein, bevor das Geld bei dir ankommt. Das sind 35 % Verrechnungssteuer. Davon rechnet das deutsche Finanzamt nur 15 % an. Die übrigen 20 %, also 200 CHF, liegen bei der Eidgenössischen Steuerverwaltung, bis du sie zurückforderst. Tust du das nicht innerhalb von drei Jahren, gehören sie der Schweiz.
In diesem Beitrag erfährst du, wie die Quellensteuer auf Dividenden funktioniert, was Deutschland davon anrechnet und was du dir im Ausland zurückholen musst. Du bekommst eine Übersicht der wichtigsten Doppelbesteuerungsabkommen (DBA) nach der Tabelle des Bundeszentralamts für Steuern mit Stand 1. Januar 2026 und einen Abschnitt zu Interactive Brokers, wo einiges anders läuft als bei einer deutschen Bank. Dort geht es auch um Aktien wie Accenture, die du für US-Aktien hältst, bei denen aber Irland die Hälfte der Steuer kassiert.
Inhalt
Was ist die Quellensteuer auf Dividenden?
Die Quellensteuer ist die Steuer, die der Staat der ausschüttenden Gesellschaft direkt bei der Auszahlung der Dividende einbehält, bevor das Geld den ausländischen Anleger erreicht.
Fast jeder Staat erhebt sie. Wie hoch, bestimmt allein das nationale Recht des Quellenstaats: die USA nehmen 30 %, die Schweiz 35 %, Österreich 27,5 %, Großbritannien gar nichts. Damit die Dividende nicht zweimal voll besteuert wird, einmal an der Quelle und einmal in Deutschland, hat Deutschland mit den meisten Staaten ein Doppelbesteuerungsabkommen geschlossen. Für Streubesitz begrenzt das DBA das Besteuerungsrecht des Quellenstaats fast immer auf 15 %.
Daraus ergeben sich zwei Beträge, die du auseinanderhalten musst:
- Der DBA-Satz, meist 15 %. Diesen Teil darf der Quellenstaat behalten. Deutschland rechnet ihn auf deine Abgeltungsteuer an.
- Der Überhang über den DBA-Satz, zum Beispiel 20 % bei der Schweiz oder 12,5 % bei Österreich. Den rechnet Deutschland nicht an. Du kannst ihn nur im Quellenstaat zurückfordern.
Entscheidend ist also nicht, wie hoch die Quellensteuer ist, sondern wie viel davon über 15 % liegt. Wie viel das pro Land ausmacht, siehst du in der Grafik.
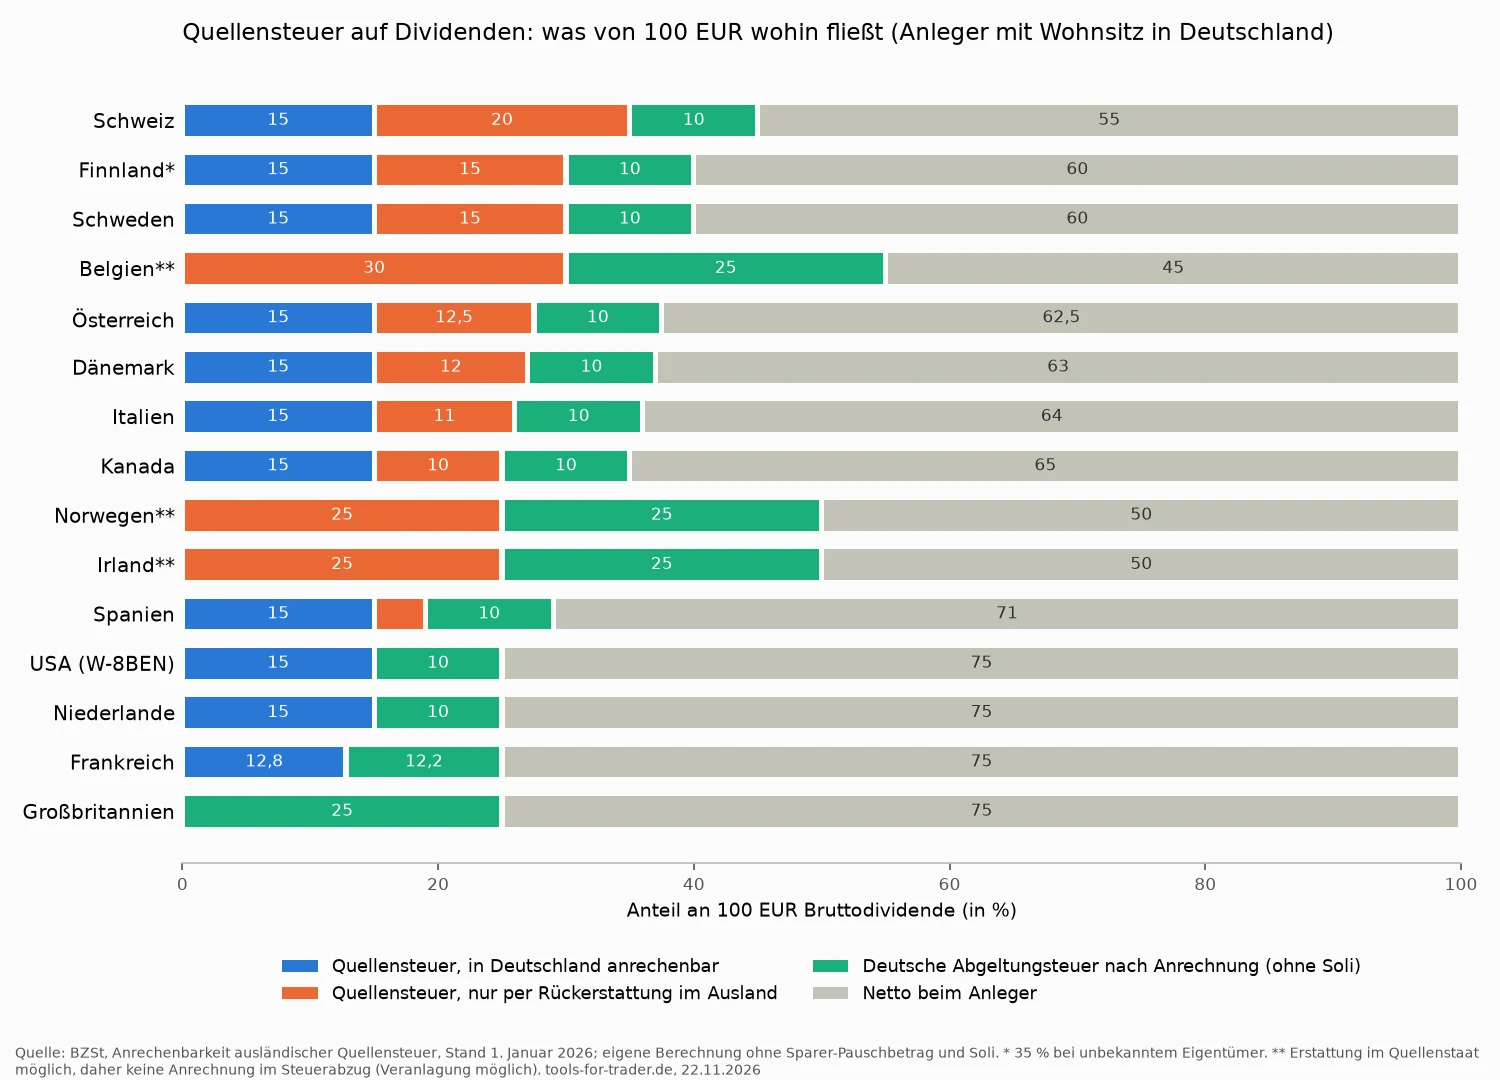
Grafik: Aufteilung von 100 EUR Bruttodividende je Quellenstaat nach der BZSt-Tabelle vom 1. Januar 2026, ohne Sparer-Pauschbetrag, Soli und Kirchensteuer. Bei Belgien, Norwegen und Irland ist im Quellenstaat eine Befreiung oder Erstattung möglich, deshalb rechnet die Bank dort nichts an.
Wie rechnet Deutschland die Quellensteuer an?
Nach § 32d Abs. 5 EStG wird die ausländische Quellensteuer bis zur Höhe des DBA-Satzes, höchstens aber 25 % je Kapitalertrag, auf die deutsche Abgeltungsteuer angerechnet.
Die Abgeltungsteuer beträgt 25 %, dazu kommen 5,5 % Solidaritätszuschlag auf die Steuer, zusammen 26,375 %. Gegebenenfalls kommt Kirchensteuer hinzu. Die Anrechnung mindert die 25 % und damit auch den Soli. Das Bundesfinanzministerium (BMF) rechnet es im Schreiben zu Einzelfragen der Abgeltungsteuer vom 14. Mai 2025 (Rn. 202) so vor:
| Position | Betrag |
|---|---|
| Ausländische Dividende | 100 |
| Abgeltungsteuer (25 %) | 25 |
| ./. anrechenbare ausländische Steuer | − 15 |
| Zu zahlende Abgeltungsteuer | 10 |
Beispiel 1 aus dem BMF-Schreiben vom 14. Mai 2025, Rn. 202, in Geldeinheiten ohne Soli.
Bei einer deutschen Depotbank passiert das automatisch. Dort wendet die Bank die BZSt-Tabelle an, führt einen Quellensteuertopf und zieht nur die Differenz als Abgeltungsteuer ab. Bei einem Broker ohne deutsche Zahlstelle, etwa Interactive Brokers, machst du das in der Steuererklärung selbst. Dazu unten mehr.
Drei Regeln, die Geld kosten
Aus dem BMF-Schreiben (Rn. 204 bis 207a) folgen drei Regeln, die in der Praxis am meisten Geld kosten:
- Ein Anrechnungsüberhang verfällt. Mehr als die deutsche Steuer auf den einzelnen Ertrag wird nie angerechnet. Eine Erstattung ausländischer Quellensteuer durch das deutsche Finanzamt gibt es nicht.
- Sparer-Pauschbetrag und Verluste fressen die Anrechnung. Der Freistellungsauftrag und der Verlusttopf mindern zuerst die Bemessungsgrundlage. Fällt dadurch keine Abgeltungsteuer mehr an, gibt es nichts, worauf die Quellensteuer angerechnet werden könnte. Die Bank bescheinigt den Überhang. Du kannst ihn dann in der Veranlagung mit anderer Abgeltungsteuer verrechnen. Hast du keine, verfällt er.
- Was im Ausland erstattbar ist, wird nicht angerechnet. Besteht im Quellenstaat ein Anspruch auf ganze oder teilweise Erstattung, darf die Bank die Quellensteuer insoweit nicht anrechnen. Das ist der Grund, warum die BZSt-Tabelle für Belgien, Norwegen und Irland eine Null zeigt, obwohl diese Länder 25 % bis 30 % einbehalten.
Regel 2 hat eine praktische Folge: Wer den Sparer-Pauschbetrag von 1.000 EUR (2.000 EUR bei Zusammenveranlagung) per Freistellungsauftrag auf ein Depot mit Schweizer oder US-Dividenden legt, bekommt die Quellensteuer bei der Bank nicht angerechnet. Zurückholen lässt sich der Überhang dann nur über die Steuererklärung. Auch das klappt nur, wenn im selben Jahr andere Kapitalerträge mit Abgeltungsteuer anfallen. Gibt es die nicht, ist die Quellensteuer verloren. Der Freistellungsauftrag wirkt deshalb dort am besten, wo keine Quellensteuer anfällt: Zinsen, deutsche Dividenden, britische Aktien. Bei Interactive Brokers gibt es keinen Freistellungsauftrag; dort zieht das Finanzamt den Pauschbetrag in der Veranlagung von allen Kapitalerträgen ab.
Die Rechnung für 1.000 EUR US-Dividenden und 1.000 EUR Zinsen bei einer deutschen Bank sieht so aus:
| Position | Pauschbetrag auf den Zinsen | Pauschbetrag auf der Dividende, ohne Steuererklärung | Pauschbetrag auf der Dividende, mit Steuererklärung |
|---|---|---|---|
| US-Quellensteuer (15 %) | 150 EUR | 150 EUR | 150 EUR |
| Abgeltungsteuer auf die Zinsen | 0 EUR | 250 EUR | 250 EUR |
| Abgeltungsteuer auf die Dividende | 250 EUR | 0 EUR | 0 EUR |
| Anrechnung der Quellensteuer | − 150 EUR | 0 EUR | − 150 EUR |
| Gesamtbelastung | 250 EUR | 400 EUR | 250 EUR |
eigene Rechnung nach § 32d Abs. 5 EStG und BMF-Schreiben vom 14. Mai 2025, Rn. 205 und 206, in EUR ohne Soli. In der mittleren Spalte bescheinigt die Bank den Überhang von 150 EUR, rechnet ihn aber nicht an; erst die Veranlagung holt ihn zurück.
Mit dem Freistellungsauftrag auf den Zinsen stimmt die Steuer schon bei der Bank. Mit dem Freistellungsauftrag auf der Dividende zahlst du 150 EUR zu viel, bis du den Überhang in der Anlage KAP geltend machst. Ohne die 1.000 EUR Zinsen gäbe es in diesem Jahr keine Abgeltungsteuer, mit der sich der Überhang verrechnen ließe, und die 150 EUR wären verloren.
DBA-Übersicht: Quellensteuer und Anrechenbarkeit der wichtigsten Länder
Die Tabelle fasst die BZSt-Übersicht „Anrechenbarkeit der Quellensteuer auf Dividenden und Zinsen“ mit Stand 1. Januar 2026 für die Länder zusammen, die in einem Dividendendepot am häufigsten vorkommen. Die Spalte „anrechenbar“ ist das, was eine deutsche Bank im Steuerabzug ansetzt. Die Spalte „im Ausland zurückholen“ ist die Differenz zwischen dem einbehaltenen Satz und dem DBA-Satz.
| Land | nationale Quellensteuer | DBA-Satz | in Deutschland anrechenbar | im Ausland zurückholen |
|---|---|---|---|---|
| USA | 30 % (15 % mit W-8BEN) | 15 % | 15 % | 0 % mit W-8BEN |
| Kanada | 25 % | 15 % | 15 % | 10 %, oft schon an der Quelle reduziert |
| Schweiz | 35 % | 15 % | 15 % | 20 % |
| Österreich | 27,5 % | 15 % | 15 % | 12,5 % |
| Frankreich | 12,8 % für Privatpersonen | 15 % | 12,8 % | 0 %; bei 25 % Abzug 12,2 % |
| Italien | 26 % | 15 % | 15 % | 11 % |
| Spanien | 19 % | 15 % | 15 % | 4 % |
| Niederlande | 15 % | 15 % | 15 % | 0 % |
| Belgien | 30 % | 15 % | 0 % im Steuerabzug | Befreiung bis 833 EUR, Rest 15 % |
| Dänemark | 27 % | 15 % | 15 % | 12 % |
| Finnland | 30 % (35 % bei unbekanntem Eigentümer) | 15 % | 15 % | 15 % oder 20 % |
| Norwegen | 25 % | 15 % | 0 % im Steuerabzug | ganz oder teilweise („shielding deduction“) |
| Schweden | 30 % | 15 % | 15 % | 15 % |
| Großbritannien | 0 % | 15 % | 0 % | nichts |
| Irland | 25 % | 15 % | 0 % im Steuerabzug | ganz, auf Antrag auch vorab |
| Luxemburg | 15 % | 15 % | 15 % | 0 % |
| Japan | 15 % | 15 % | 15 % | 0 % |
| Australien | 30 % auf „unfranked“, 0 % auf „franked dividends“ | 15 % | 15 % | 15 % auf „unfranked“ |
nationale Quellensteuer auf Dividenden, DBA-Höchstsatz und in Deutschland anrechenbarer Satz laut BZSt, „Anrechenbarkeit der Quellensteuer auf Dividenden und Zinsen“, Stand 1. Januar 2026, Spalten A und C; letzte Spalte eigene Berechnung. Für Streubesitz unter 10 %.
Ein paar Zeilen verdienen einen Kommentar:
- USA: Ohne das Formular W-8BEN behält die auszahlende Stelle 30 % ein. Mit W-8BEN sind es 15 %. Die sind voll anrechenbar. Bei deutschen Banken und bei Interactive Brokers ist das Formular Teil der Depoteröffnung. Es gilt bis zum Ende des dritten Kalenderjahres nach der Unterschrift und muss dann erneuert werden.
- Frankreich: Seit 2018 beträgt der Satz für Privatpersonen 12,8 %, weniger als die 15 % des DBA. Anrechenbar sind dann 12,8 %. Viele Depotbanken bekommen aber 25 % abgezogen, weil die französische Zahlstelle den Anleger nicht als in Deutschland ansässig erkennt. Die Differenz holst du mit den Formularen 5000 und 5001 zurück.
- Belgien, Norwegen, Irland: Die Null in der Spalte „anrechenbar“ heißt nicht, dass du die Steuer verlierst. Sie heißt, dass die Bank im Steuerabzug nichts ansetzt, weil der Quellenstaat erstattet. Den nach der Erstattung verbleibenden Teil bis zum DBA-Satz kannst du in der Steuererklärung anrechnen lassen, mit Nachweis der ausländischen Erstattung (BMF-Schreiben, Rn. 207a).
- Großbritannien: Keine Quellensteuer auf Dividenden. Die volle Abgeltungsteuer fällt in Deutschland an, dafür gibt es nichts zurückzuholen. Britische Dividendenzahler findest du in unserer Liste der europäischen Dividendenzahler in Fremdwährung.
Quellensteuer zurückholen: Verfahren und Fristen
Für den Überhang über den DBA-Satz bist du selbst zuständig, oder deine Bank gegen Gebühr. Je nach Land unterscheiden sich die Verfahren stark. Die Tabelle nennt die Stelle, die Frist und die Belege nach den in der Anmerkung genannten Quellen.
| Land | zurückzuholen | Verfahren | Frist | Belege |
|---|---|---|---|---|
| Schweiz | 20 % | online im ePortal der ESTV, frühestens nach Ablauf des Fälligkeitsjahres | 3 Jahre nach Ablauf des Jahres der Fälligkeit | Dividendenabrechnungen, Tax Voucher bei Verwahrung im Ausland, Bestätigung des Wohnsitzfinanzamts |
| Österreich | 12,5 % | Web-Vorausmeldung beim Finanzamt für Großbetriebe, erst nach Ablauf des Jahres | 5 Jahre nach § 240 Abs. 3 BAO; das BMF Österreich vertrat für das DBA Deutschland zeitweise 4 Jahre | Ansässigkeitsbescheinigung des deutschen Finanzamts, Dividendenabrechnung |
| Frankreich | bis 12,2 % | Formulare 5000 und 5001 über die Depotbank | 2 Jahre nach Ende des Dividendenjahres laut Anlegerratgebern und einer Pariser Kanzlei; Interactive Brokers nennt für Deutschland 4 Jahre | Formular 5000 mit Stempel des Finanzamts |
| Italien | 11 % | Antrag beim Centro Operativo in Pescara | 48 Monate laut Anlegerratgebern | Ansässigkeitsbescheinigung, Abrechnungen |
| Spanien | 4 % | Formular 210 bei der Agencia Tributaria | 4 Jahre laut Ausfüllanleitung der spanischen Botschaft | Ansässigkeitsbescheinigung |
| Dänemark | 12 % | Onlineformular der Skattestyrelsen, bis 20 Dividenden je Antrag | 5 Jahre; das Højesteret hat am 11. Juni 2026 entschieden, dass die Frist fünf und nicht drei Jahre beträgt | Ansässigkeitsbescheinigung, Abrechnungen |
| Finnland | 15 % | Formular 6164e oder MyTax bei der Steuerverwaltung Vero, Erstattung ab 10 EUR | 3 Kalenderjahre nach dem Jahr des Abzugs | Ansässigkeitsbescheinigung, Abrechnungen |
| Irland | 25 %, also alles | Erstattungsantrag beim DWT Unit der irischen Steuerverwaltung Revenue in Nenagh | 4 Jahre ab Ende des Kalenderjahres des Abzugs | Kopie der vom Finanzamt bestätigten V2A, Dividendenbelege der Verwahrkette |
Rückerstattung des Überhangs über den DBA-Satz für Privatanleger mit Wohnsitz in Deutschland. Quellen: die Steuerverwaltungen ESTV, BMF Österreich, Skattestyrelsen, Vero und Revenue (Irland), die Ausfüllanleitung der spanischen Botschaft Berlin, die IBKR-FAQ zu Frankreich sowie für Frankreich und Italien Anlegerratgeber (kohenavocats.com, gevestor.de), alle abgerufen am 22. November 2026. Fristen und Verfahren ändern sich; vor dem Antrag auf der Seite der Behörde prüfen.
Zwei Dinge sind in allen Verfahren gleich. Erstens brauchst du eine Ansässigkeitsbescheinigung deines deutschen Finanzamts, entweder als Stempel auf dem ausländischen Formular oder als eigenes Dokument. Sie ist kostenlos, dauert aber einige Wochen. Zweitens läuft die Frist ab dem Dividendenjahr, nicht ab dem Zeitpunkt, an dem du das Problem bemerkst.
Lohnt sich die Rückerstattung?
Am klarsten liegt der Fall bei der Schweiz: 20 Prozentpunkte, ein Onlineverfahren und eine Behörde, die tatsächlich zahlt, wenn auch mit Verzögerung. Die ESTV weist auf ihrer Seite selbst auf längere Bearbeitungszeiten wegen der gestiegenen Zahl der Anträge hin. Bei 2.000 CHF Schweizer Dividenden im Jahr geht es um 400 CHF.
Das Gegenteil ist Italien: 11 Prozentpunkte, Papierantrag nach Pescara und Bearbeitungszeiten, die nach Berichten von Anlegern Jahre dauern. Bei 500 EUR italienischen Dividenden geht es um 55 EUR. Nimmt deine Bank 30 bis 40 EUR Gebühr pro Position, bleibt fast nichts übrig.
Als Faustregel: Rechne pro Antrag mit einer Stunde Arbeit plus Gebühren. Liegt der Überhang unter 100 EUR pro Land und Jahr, ist es meist günstiger, Aktien aus Ländern mit hohem Überhang zu meiden oder den Antrag für mehrere Jahre zu bündeln, soweit die Frist das zulässt.
Ab 2030 soll es einfacher werden. Die EU-Richtlinie 2025/50 („FASTER“), vom Rat am 10. Dezember 2024 beschlossen, führt eine digitale Ansässigkeitsbescheinigung ein und verpflichtet die Mitgliedstaaten zu einer Entlastung an der Quelle oder einer Schnellerstattung innerhalb von 60 Tagen. Sie gilt für Dividenden auf börsennotierte Aktien ab dem 1. Januar 2030. Die Schweiz, die USA und Großbritannien sind davon nicht erfasst.
Quellensteuer bei Interactive Brokers
Deutsche Kunden handeln bei Interactive Brokers über Interactive Brokers Ireland Limited. Das ändert drei Dinge gegenüber einer deutschen Depotbank.
Keine Abgeltungsteuer, alles über die Steuererklärung
Als irischer Broker ist Interactive Brokers keine deutsche auszahlende Stelle. Es führt keine Abgeltungsteuer ab, kennt keinen Freistellungsauftrag und rechnet keine Quellensteuer an. Alle Dividenden und alle einbehaltenen Quellensteuern gehören in die Anlage KAP deiner Einkommensteuererklärung, die Dividenden als ausländische Kapitalerträge und die Quellensteuer in den Abschnitt für anrechenbare ausländische Steuern. Das Finanzamt rechnet dann nach denselben Regeln an wie oben beschrieben, inklusive der Begrenzung auf den DBA-Satz.
Beträge in Fremdwährung rechnest du zum Kurs am Tag des Zuflusses in EUR um (BMF-Schreiben vom 14. Mai 2025, Rn. 247). Die Daten dafür liefert Interactive Brokers in drei Berichten im Client Portal unter „Performance & Reports“ und „Tax Documents“:
- der Dividend Report je Kalenderjahr mit allen Dividenden, Ersatzzahlungen und einbehaltenen Steuern, zusammengefasst nach Ertragsart und in der Basiswährung des Kontos;
- das Formular 1042-S für US-Erträge, das auch an die US-Steuerbehörde IRS geht, mit dem angewandten Steuersatz und der einbehaltenen US-Steuer;
- der German Informational Tax Report, den du unter „Informational Tax Reports“ für Deutschland freischalten musst. Er wird von einem Drittanbieter erstellt und ist laut IBKR nur „best effort“. Eine Steuerbescheinigung nach deutschem Muster ist er nicht.
US-Dividenden: 15 % dank W-8BEN
Beim Kontoantrag füllst du die Selbstauskunft zur Steueransässigkeit aus, die das Formular W-8BEN ersetzt. Damit wendet Interactive Brokers den DBA-Satz von 15 % auf US-Dividenden an; die eigene Tabelle der Quellensteuersätze nennt für Deutschland 15 % bei US-Dividenden und 15 % bei kanadischen Dividenden (Stand der Tabelle laut IBKR: Juni 2012). Läuft das Formular ab, fallen laut IBKR wieder 30 % an. Das Client Portal fordert dich rechtzeitig zur Erneuerung auf.
Europäische Dividenden: meist der volle nationale Satz
Europäische Aktien verwahrt Interactive Brokers laut seiner FAQ auf eigenen Namen („street name“). Für die ausländische Lagerstelle ist damit IBKR der Eigentümer. Sie zieht dann den vollen nationalen Satz ab. In einer weiteren FAQ schreibt IBKR sinngemäß, dass Kunden in diesem Fall möglicherweise keine länderspezifischen Sätze nutzen können. Für Schweizer Aktien heißt das 35 %, für österreichische 27,5 %, für italienische 26 %.
Was IBKR dazu anbietet, steht in derselben FAQ:
- Tax Voucher für deutsche und Schweizer Dividenden auf Anfrage beim Kundenservice, gegen eine Gebühr je Anfrage. Den Schweizer Voucher brauchst du für den ESTV-Antrag, wenn die Aktien im Ausland verwahrt sind. Der deutsche ist relevant, weil die deutsche Kapitalertragsteuer auf deutsche Dividenden auch bei einem ausländischen Broker einbehalten wird und das Finanzamt sie nach § 36 Abs. 2 Nr. 2 EStG nur gegen eine Steuerbescheinigung anrechnet. Ob dein Finanzamt den IBKR-Voucher als solche akzeptiert, klärst du besser vorher.
- Unterstützung bei der Rückerstattung für französische und spanische Dividenden. Für Frankreich beschreibt IBKR das Verfahren: Formulare 5000 und 5001 im Original nach Dublin, Weiterleitung an die Lagerstelle, Gutschrift nach 6 bis 12 Monaten. Euroclear berechnet dafür 125 EUR je Dividendenzahlung, auch wenn der Antrag scheitert. Bei 12,2 Prozentpunkten Überhang lohnt sich das erst ab gut 1.000 EUR Dividende je Zahlung.
- Für die Schweiz, Österreich, Italien oder die nordischen Länder stellst du die Anträge selbst.
Welchen Satz Interactive Brokers Ireland für deutsche Kunden bei jedem einzelnen Land tatsächlich abzieht, dokumentiert IBKR nicht öffentlich. Die FAQ-Texte sind allgemein gehalten und stammen zum Teil noch aus der Zeit, als europäische Kunden über die britische Einheit liefen. Prüfe den tatsächlichen Abzug in der Dividendenbuchung im Activity Statement; dort steht die Quellensteuer als eigene Zeile unter „Withholding Tax“.
Irische Aktien mit US-Listing: das Beispiel Accenture
Accenture notiert an der New York Stock Exchange und zahlt seine Dividende in USD. Eine US-Aktie ist es trotzdem nicht. Die ISIN IE00B4BNMY34 beginnt mit IE, der Konzern ist eine irische plc mit Sitz in Dublin. Die Dividende kommt deshalb aus Irland. Irland behält darauf 25 % Dividendenquellensteuer (DWT, Dividend Withholding Tax) ein. Dasselbe gilt für Medtronic, das die 25 % in seinem Jahresbericht 2026 nennt.
Bei Interactive Brokers steht der Abzug in der Dividendenbuchung mit dem Zusatz „IE TAX“, etwa „ACN(IE00B4BNMY34) CASH DIVIDEND USD 1.63 PER SHARE – IE TAX“. Die 1,63 USD sind die Quartalsdividende, die Accenture am 14. November 2025 ausgezahlt hat (Quartalsbericht).
Warum der volle Satz? Nach irischem Recht sind Privatanleger aus der EU von der DWT befreit. Die Befreiung kommt aber nicht von selbst. Du füllst das Formular V2A aus, lässt dein Finanzamt die Ansässigkeit bestätigen und gibst es der Stelle, die die Dividende auszahlt: der Gesellschaft, ihrem Withholding Agent oder einem von Revenue zugelassenen Qualifying Intermediary. Accenture-Aktien von Interactive-Brokers-Kunden liegen in der US-Verwahrkette bei der Depository Trust Company (DTC). Dort läuft die Befreiung nach dem Medtronic-Jahresbericht über die Adressdaten der Broker. Das hilft nur Aktionären mit US-Adresse. Einen Weg, die V2A über Interactive Brokers einzureichen, haben wir nicht gefunden. Also fallen die vollen 25 % an.
Warum Deutschland nichts anrechnet: Das ist Regel 3 von oben. Irland müsste dir die Steuer ganz erstatten, deshalb steht Irland in der BZSt-Tabelle mit 0 % anrechenbar. In der Steuererklärung ist es nicht anders: Anrechenbar wäre nur, was Irland nach einer Erstattung behalten darf. Das ist hier nichts. Die deutsche Abgeltungsteuer fällt auf die volle Bruttodividende an.
Für 100 Accenture-Aktien sieht eine Quartalsdividende dann so aus, verglichen mit einer US-Aktie gleicher Dividende:
| Position | Accenture (Sitz in Irland) | US-Aktie mit W-8BEN |
|---|---|---|
| Bruttodividende | 163,00 USD | 163,00 USD |
| Quellensteuer | 40,75 USD (25 %) | 24,45 USD (15 %) |
| davon in Deutschland anrechenbar | 0,00 USD | 24,45 USD |
| Abgeltungsteuer nach Anrechnung | 40,75 USD | 16,30 USD |
| Solidaritätszuschlag (5,5 %) | 2,24 USD | 0,90 USD |
| Steuern gesamt | 83,74 USD (51,4 %) | 41,65 USD (25,6 %) |
| Netto bei dir | 79,26 USD | 121,35 USD |
eigene Rechnung für 100 Aktien und 1,63 USD Dividende je Aktie (Accenture, Zahltag 14. November 2025), nach § 32d Abs. 5 EStG und der BZSt-Tabelle mit Stand 1. Januar 2026, in USD, ohne Kirchensteuer und Sparer-Pauschbetrag. In der Steuererklärung rechnest du zum Kurs am Zahltag in EUR um.
Mehr als die Hälfte der Dividende geht also an zwei Finanzämter. Holst du die 40,75 USD in Irland zurück, bleibt nur die deutsche Steuer von 26,4 %. Das ist etwa so viel wie bei der US-Aktie.
Zurückholen kannst du die Steuer mit einem Antrag in Irland. Den Erstattungsantrag schickst du an das DWT Unit von Revenue in Nenagh. Dazu gehören eine Kopie der bestätigten V2A und Belege über die Dividenden. Revenue nennt dafür Dividendenbelege im Original oder Steuerbescheinigungen der Verwahrer. Die Frist beträgt vier Jahre ab dem Ende des Kalenderjahres, in dem die Steuer abgezogen wurde. Für die Dividende vom 14. November 2025 läuft sie also bis zum 31. Dezember 2029. Die Ansässigkeitsbestätigung auf der V2A gilt bis zum Ende des fünften Jahres nach ihrer Ausstellung. Du legst sie nur dem ersten Antrag bei. Ob Revenue das Activity Statement von Interactive Brokers als Beleg akzeptiert, steht nirgends. Frag vor dem ersten Antrag beim DWT Unit nach (refunddwt@revenue.ie).
Bei 100 Accenture-Aktien geht es um rund 163 USD im Jahr. Für einen einzelnen Antrag ist das wenig. Gesammelt über drei oder vier Jahre lohnt es sich eher, solange die Frist für die älteste Dividende noch läuft.
Vor dem Kauf hilft ein Blick auf die ISIN. Beginnt sie bei einer Aktie mit IE, rechne mit irischer Quellensteuer. Ein Beweis ist das nicht, denn es kommt darauf an, wo die Gesellschaft steuerlich ansässig ist. Spätestens die erste Dividendenbuchung zeigt, ob Irland abzieht. Irische ETFs sind davon übrigens nicht betroffen: Sie schütten an Anleger im Ausland ohne irische Quellensteuer aus.
Dividendenäquivalente auf Derivate: Section 871(m)
Wer bei Interactive Brokers Optionen auf US-Aktien handelt, kann in der Trader Workstation eine Warnung zu „dividend equivalent payments“ sehen; IBKR kündigt sie für Orders an, die die Steuer auslösen könnten. Hintergrund ist Section 871(m) des US-Steuergesetzes: Seit 2017 unterliegen auch Derivate auf US-Aktien der US-Quellensteuer, wenn sie die Aktie wirtschaftlich nachbilden. Laut der IBKR-FAQ gilt das für die Long-Seite, berechnet als Dividende je Aktie mal Kontraktgröße mal Delta bei Eröffnung. Ausgenommen sind Derivate auf breite Indizes wie den S&P 500, Nasdaq 100 oder Russell 2000.
Bislang trifft es Optionshändler in der Praxis kaum. Die US-Steuerbehörde IRS hat mit der Notice 2026-61 vom September 2026 erneut festgelegt, dass die Regeln für „non-delta-one“-Geschäfte auf keine Zahlung für ein bis Ende 2028 eröffnetes Geschäft angewandt werden. Betroffen bleiben damit nur „delta-one“-Geschäfte, also Derivate mit einem Delta von 1,0 bei Eröffnung. Ein gewöhnlicher Long Call oder ein Short Put auf eine US-Aktie fällt bis dahin nicht darunter. Wer die Steuer sicher vermeiden will, hält betroffene Positionen nicht über den Record Date der Dividende.
Quellensteuer bei ETFs
Seit der Investmentsteuerreform 2018 kannst du die Quellensteuer, die ein ETF auf seine Dividenden zahlt, nicht mehr anrechnen. Als Ausgleich stellt das Investmentsteuergesetz bei Aktienfonds mit mehr als 50 % Aktienquote 30 % der Ausschüttungen, der Vorabpauschale und der Veräußerungsgewinne steuerfrei (Teilfreistellung).
Trotzdem wirkt die Quellensteuer, nur unsichtbar im Fonds. Ein in Irland aufgelegter ETF zahlt auf US-Dividenden 15 % nach dem DBA Irland–USA, ein in Luxemburg aufgelegter meist 30 %, weil das US-DBA für die luxemburgische Fondsstruktur in der Regel nicht greift. Deshalb legen die großen Anbieter ihre physisch replizierenden ETFs mit US-Aktien in Irland auf, erkennbar am ISIN-Präfix „IE“. Bei einem Index mit 1,5 % Dividendenrendite macht das grob 0,2 Prozentpunkte Rendite pro Jahr aus.
Eine hohe Ausschüttung sagt dabei nichts über die Steuerlast. Der in den USA aufgelegte SVOL-ETF mit fast 17 % Ausschüttung ist ein Beispiel für ein Produkt, bei dem du Domizil, Fondsart und Teilfreistellung vor dem Kauf prüfen solltest.
Was das für Dividendeninvestoren bedeutet
Aus den Regeln ergeben sich ein paar einfache Konsequenzen für den Depotaufbau:
- Länder mit 15 % oder weniger sind steuerlich unproblematisch: USA mit W-8BEN, Niederlande, Luxemburg, Japan, Frankreich bei korrektem Abzug und Großbritannien ohne Quellensteuer. Hier verlierst du nichts, sofern deutsche Steuer anfällt.
- Die Schweiz lohnt sich mit Rückerstattung, sonst zahlst du rund 45 % statt 26,375 % auf die Dividende. Plane den ESTV-Antrag ein, am besten gesammelt alle zwei bis drei Jahre.
- Italien, Finnland, Schweden und Dänemark sind für kleine Positionen teuer. Entweder du akzeptierst 10 bis 15 Prozentpunkte Verlust oder du beschränkst dich auf wenige große Positionen, bei denen der Antrag die Mühe wert ist.
- Deutsche Aktien kommen ohne Quellensteuerthema aus; eine Liste mit zehn und mehr Dividendensteigerungen in Folge findest du bei den deutschen Dividenden-Königen. Bei Interactive Brokers brauchst du für die Anrechnung der deutschen Kapitalertragsteuer aber einen Nachweis der einbehaltenen Steuer, siehe oben.
- Aktien mit IE-ISIN wie Accenture oder Medtronic kosten bei Interactive Brokers 25 % irische Quellensteuer, die in Deutschland nicht angerechnet wird. Entweder du holst sie gesammelt in Irland zurück oder du rechnest mit gut 51 % Steuern auf die Dividende.
- Den Sparer-Pauschbetrag dort einsetzen, wo keine Quellensteuer anfällt.
Ob eine Dividende überhaupt sicher ist, steht auf einem anderen Blatt. Wie du das prüfst, zeigt der Beitrag zur Dividend Coverage Ratio.
Häufige Fragen
Wie viel Quellensteuer kann ich in Deutschland anrechnen?
Höchstens den Satz, den das DBA dem Quellenstaat zugesteht, bei Streubesitz fast immer 15 %. Mehr als die deutsche Abgeltungsteuer auf diesen Ertrag wird nie angerechnet. Was darüber liegt, musst du im Quellenstaat zurückfordern. Die verbindlichen Sätze stehen in der jährlichen BZSt-Tabelle.
Was passiert mit der Quellensteuer, wenn mein Sparer-Pauschbetrag die Dividenden abdeckt?
Dann fällt auf die Dividenden keine Abgeltungsteuer an, auf die das Finanzamt die Quellensteuer anrechnen könnte. Hast du im selben Jahr andere Kapitalerträge mit Abgeltungsteuer, verrechnet das Finanzamt den Überhang in der Veranlagung damit. Ohne solche Erträge verfällt die Quellensteuer; eine Erstattung gibt es nicht. Lege den Freistellungsauftrag deshalb auf Erträge ohne Quellensteuer.
Muss ich bei Interactive Brokers die Quellensteuer selbst anrechnen lassen?
Ja. Interactive Brokers führt keine deutsche Abgeltungsteuer ab und rechnet nichts an. Du trägst Dividenden und Quellensteuer in der Anlage KAP ein, die Belege liefern Dividend Report, Formular 1042-S und Activity Statement.
Wie lange habe ich Zeit, die Schweizer Verrechnungssteuer zurückzufordern?
Drei Jahre nach Ablauf des Kalenderjahres, in dem die Dividende fällig war. Für eine Dividende aus 2026 also bis Ende 2029. Der Antrag geht online über das ePortal der ESTV und ist frühestens nach Ablauf des Jahres 2026 möglich.
Warum zieht Interactive Brokers bei Accenture 25 % Quellensteuer ab?
Accenture hat seinen Sitz in Irland, die Dividende unterliegt also der irischen Quellensteuer von 25 %. Befreit bist du als EU-Anleger nur mit einem vom Finanzamt bestätigten Formular V2A, das bei der auszahlenden Stelle liegen muss. Über Interactive Brokers kommt es dort nicht an. Angerechnet wird die irische Steuer in Deutschland nicht, zurück bekommst du sie nur mit einem Antrag in Irland innerhalb von vier Jahren.
Zahlen ETFs auch Quellensteuer?
Ja, auf Fondsebene. Anrechnen kannst du sie seit 2018 nicht mehr; dafür gilt bei Aktien-ETFs die Teilfreistellung von 30 %. Irische ETFs zahlen auf US-Dividenden 15 %, luxemburgische meist 30 %.
Fazit
Auf ausländische Dividenden zu verzichten, ist wegen der Quellensteuer nicht nötig. Die Länder bewusst zu wählen, schon. Bis 15 % kostet sie dich nichts, solange deutsche Steuer anfällt. Jeder Prozentpunkt darüber ist ein zinsloser Kredit an einen fremden Staat, den du dir mit Formularen und Fristen zurückholen musst. Bei Interactive Brokers kommt dazu, dass du Anrechnung und Rückerstattung komplett selbst organisierst. Wer das einmal pro Jahr sauber macht, hat am Ende dieselbe Steuerlast wie mit einer deutschen Bank. Wer es nicht macht, zahlt bei Schweizer Aktien fast das Doppelte.
Dieser Beitrag dient nur der Information und ist keine Anlageberatung und keine Steuerberatung. Steuersätze, Verfahren und Fristen ändern sich; maßgeblich sind die Angaben der Finanzverwaltungen und das Gespräch mit einem Steuerberater.